Ответы на вопросы: денежно-кредитная политика
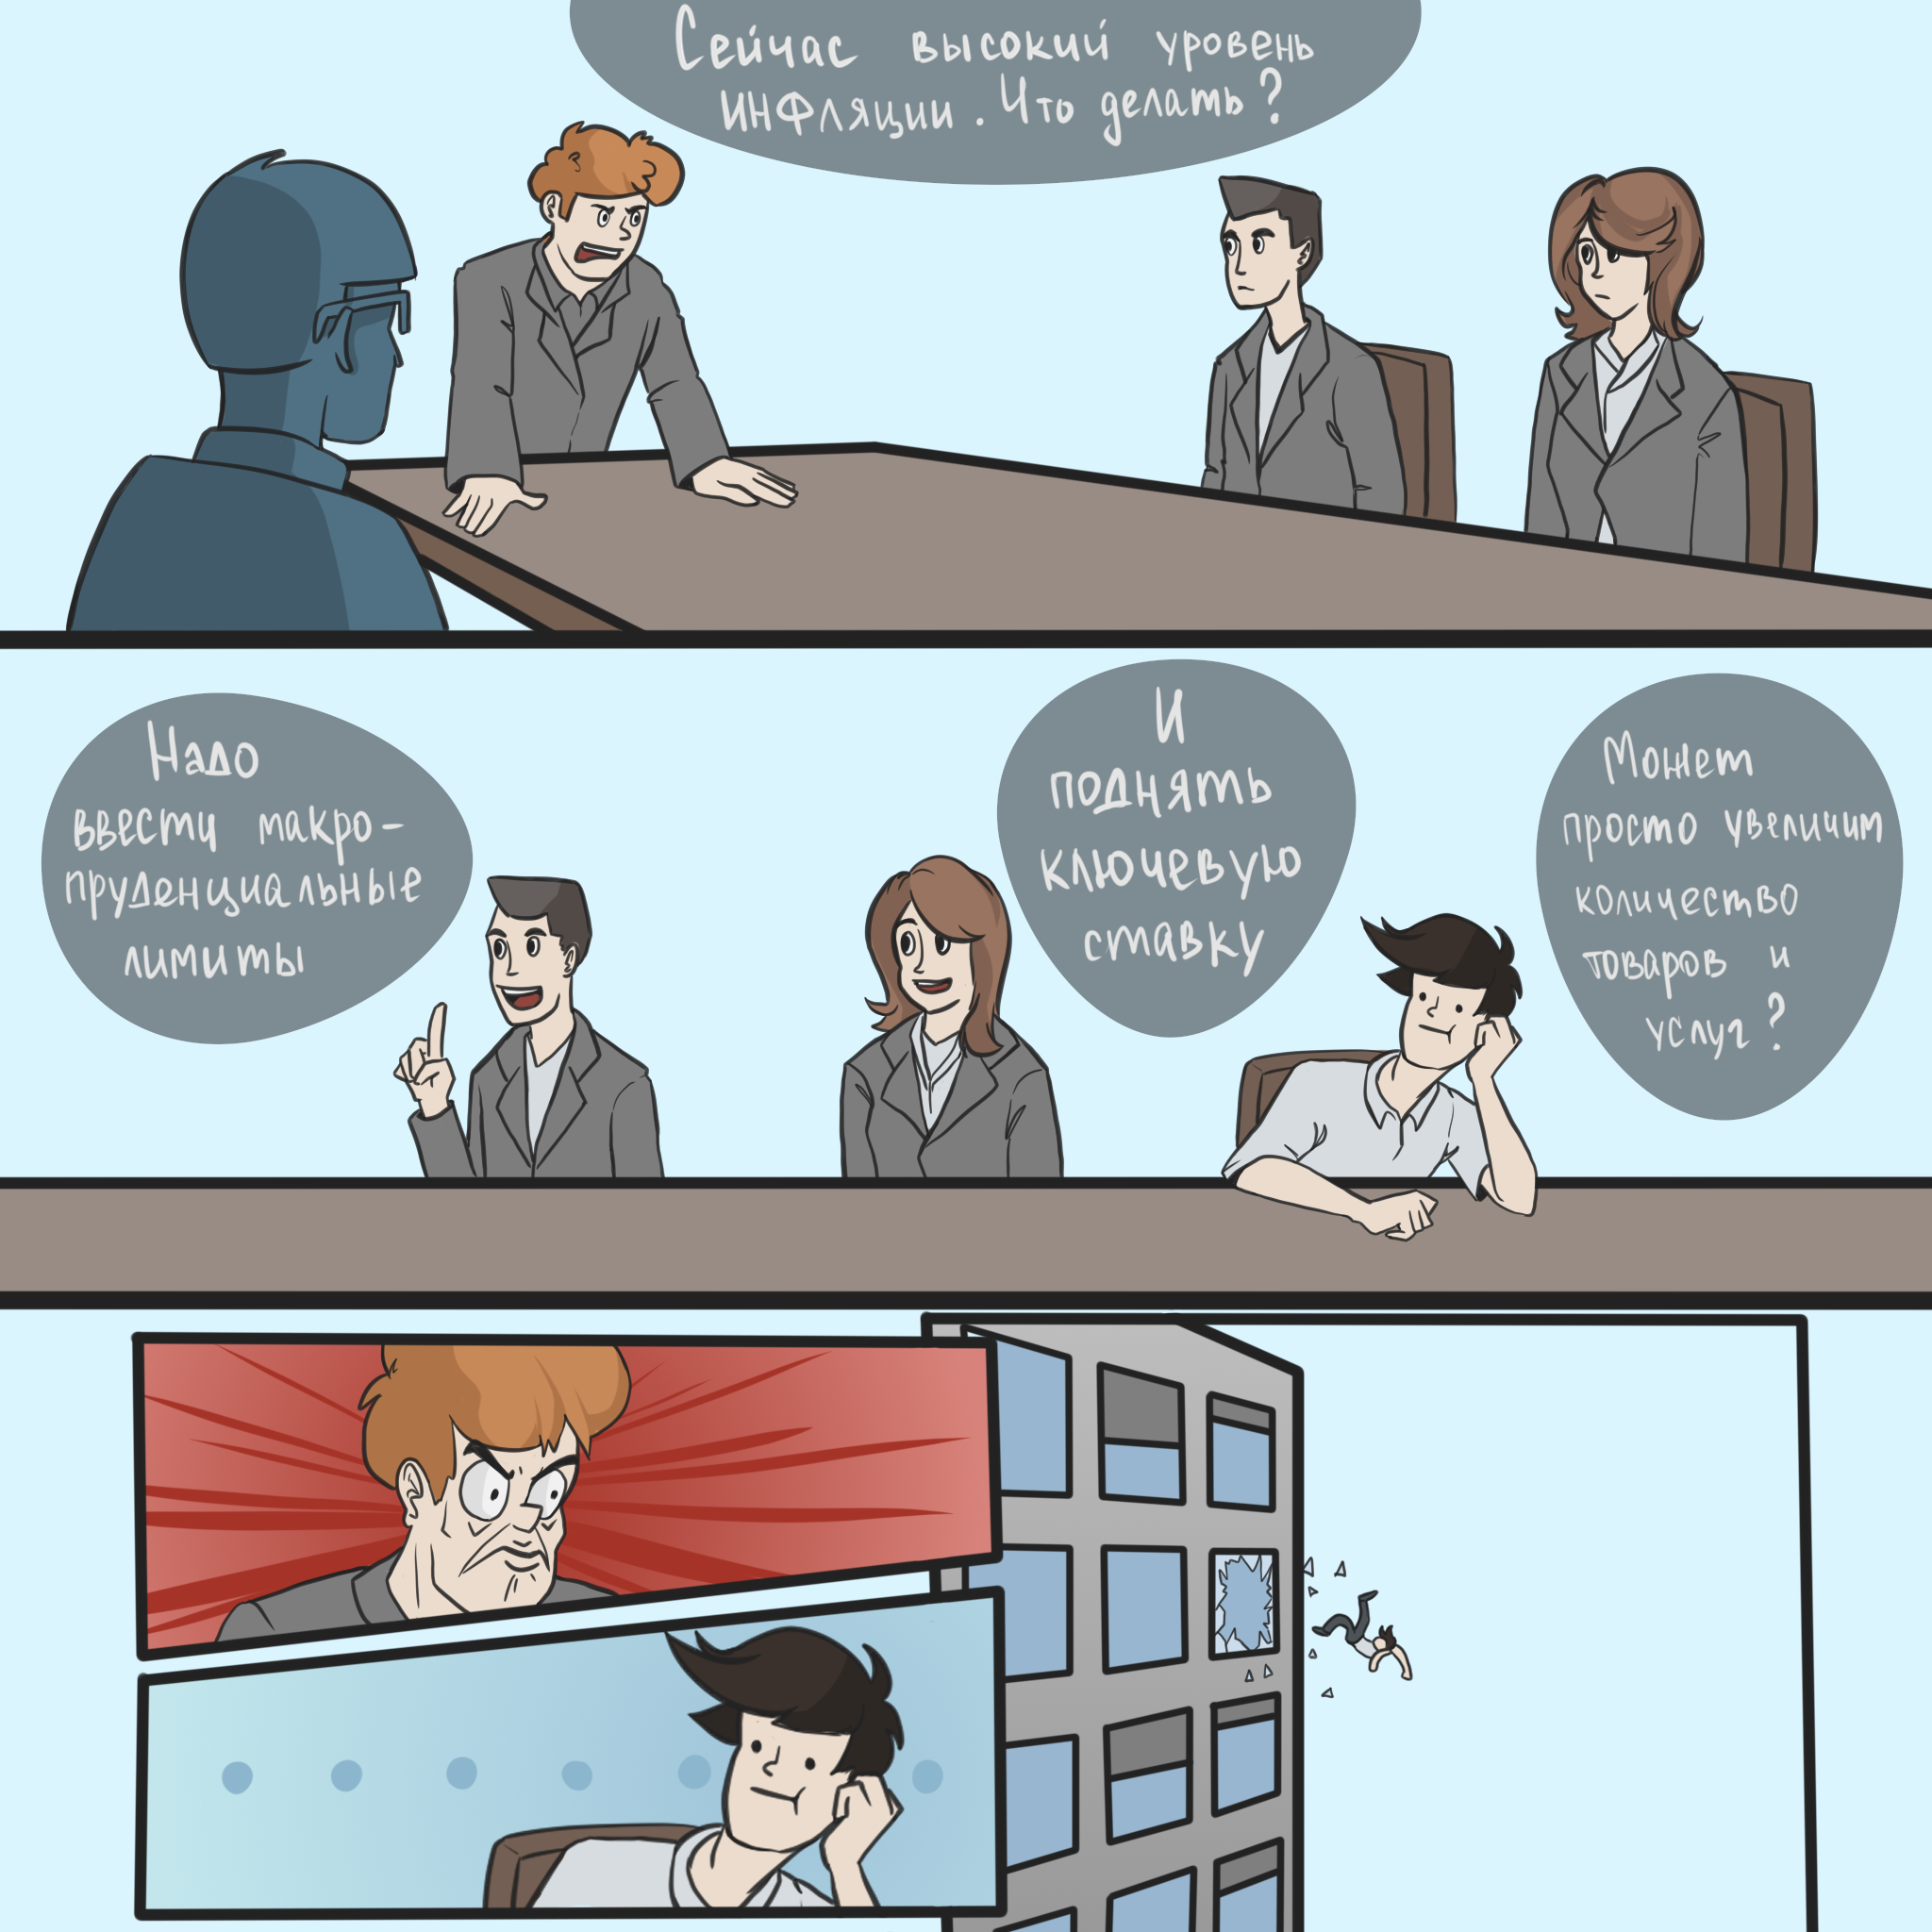
ЦБ уже довольно давно активно ужесточает денежно-кредитные условия, чтобы успокоить рост внутренних цен. И из-за постоянных изменений в денежно-кредитной политике (ДКП) у людей появляются вопросы о том, как это вообще работает и почему были приняты те или иные изменения, те или иные решения. И в сегодняшней статье разбираемся подробнее в особенностях ДКП и отвечаем на популярные вопросы на эту тему. Читайте: как работают макропруденциальные надбавки и что это такое? Почему надо повышать ставку, неужели нет других способов замедлить инфляцию? На основе каких данных ЦБ поднимает ставку?
Как работают макропруденциальные надбавки и нормы капитала?
Макропруденциальные надбавки – это инструмент, который заставляет банки более избирательно подходить к вопросу о том, кому выдавать кредит. Если у заёмщика показатель долговой нагрузки выше того, который установил Банк России, то банку надо иметь больше собственного капитала, чтобы выдать такой кредит.Как это работает?
Банк обязан соблюдать установленный ЦБ норматив достаточности капитала. Простыми словами, на 100 рублей выдаваемого кредита банк должен иметь 8 рублей собственных средств. В случае же, когда вводятся макропруденциальные надбавки, вместо 8 рублей на каждые 100 рублей выдаваемого рискованного кредита банк должен выделять больше собственных средств. Таким образом страдают интересы акционеров банка, ведь часть прибыли идёт на увеличение капитала вместо дивидендов. Этот дополнительный капитал направляется в буфер на весь период жизни кредита. Если запас капитала у банка небольшой, то надбавки существенно ограничивают возможности выдавать рискованные кредиты.Зачем ограничивать выдачи таким образом?
У Банка России есть несколько причин вводить макропруденциальные надбавки, ограничивающие банки в выдаче рискованных кредитов. Во-первых, это сдерживает рост долговой нагрузки населения и снижает вероятность их банкротства в будущем, что важно в условиях нестабильной экономики. Во-вторых, повышается устойчивость и стабильность самих банков, ведь они вынуждены увеличивать собственные капиталы. Они сами создают себе финансовую подушку безопасности для проживания стрессовых ситуаций в экономике.Может для снижения инфляции увеличить количество товаров/услуг?
Рост инфляции – это рост цен на товары и услуги. Цены на них растут из-за недостатка предложений. Иными словами, увеличив количество товаров и услуг на рынке получится снизить цены на них. Это верно, и было бы лучше, чтобы предложение товаров и услуг увеличивалось быстрее, однако для этого необходимы реальные ресурсы для производства. Нужны люди. Сейчас в стране рекордно низкий уровень безработицы и недостаток рабочей силы. Сейчас рабочие руки задействованы фактически и по максимуму, во всех отраслях наблюдается дефицит кадров. Конечно, те рекордные инвестиции, которые были сделаны в экономике за последние три года, должны привести к расширению производственных мощностей, росту производительности и в итоге — к увеличению предложения товаров и услуг. Но на это требуется время. А пока производственных возможностей экономики недостаточно и спрос на товары и услуги растет с опережением предложения. В результате ускорилась инфляция. Поэтому единственным доступным способом замедлить темпы роста инфляции получается только повышением ключевой ставки, притормаживая рост спроса, чтобы дать возможность предложению догнать его. Чтобы в дальнейшем рост спроса и предложения росли сбалансированно – такой рост не будет сопровождаться разгоном инфляции.На основе каких данных ЦБ принимает свои решения?
Также много вопросов остаётся относительно того, на основе каких данных Банк России принимает решение по ключевой ставке. Откуда берутся эти данные? Как считаются? Как влияют на денежно-кредитную политику? ЦБ смотрит на всё, что может повлиять на экономику и инфляцию. Это широкий набор показателей как со стороны внутренней, так и внешней экономики, в том числе в регионах. Это данные Росстата, Минфина, опросов предприятий и домаших хозяйств, отчётность банков и многое другое. На все это данные ЦБ смотрит в комплексе, анализирует с помощью современных экономико-математических методов и строит прогнозы. Их задача в итоге определить, что в экономике может отклонить инфляцию от цели и в какую сторону. И решения ЦБ по ставке направлены на то, чтобы это отклонение минимизировать.Как, кем и когда принимается ключевая ставка?
Решения по ключевой ставке принимает Совет директоров Банка России. Плановые заседания, на которых он обсуждает уровень ключевой ставки, проходят 8 раз в год. По итогам каждого заседания на сайте публикуется пресс-релиз о ключевой ставке, а затем Председатель Банка России выступает на пресс-конференции и отвечает на вопросы журналистов. Перед каждым заседанием проводится масштабная работа (примерно за 4 недели до самого заседания): аналитики и эксперты из разных департаментов и территориальных учреждений Банка России готовят большой набор аналитических данных, обновляют расчёты и прогнозы, основываясь на обновлённых материалах. Далее начинаются предварительные заседания, которые проходят на неделе перед решением. На предварительных заседаниях обсуждаются подготовленные материалы, варианты предстоящего решения и аргументы к ним. На заседании, которое начинается утром в пятницу, члены Совета директоров высказывают свои мнения и после обсуждения голосуют за решение по ключевой ставке. После обсуждается текст пресс-релиза, утверждается его окончательная редакция. С того момента, как утверждается решение по ставке и пресс-релиз, и до их опубликования на сайте Банка России (в 13:30 по московскому времени), эта информация является конфиденциальной, она защищена от разглашения законом и специальными внутренними процедурами. Настолько, что никто из участников Совета директоров не покидает зал заседаний, пока пресс-релиз не будет опубликован. Как видите, всё очень серьезно.
01 марта 2025