Остановлен рост ключевой ставки; Заявление Набиуллиной
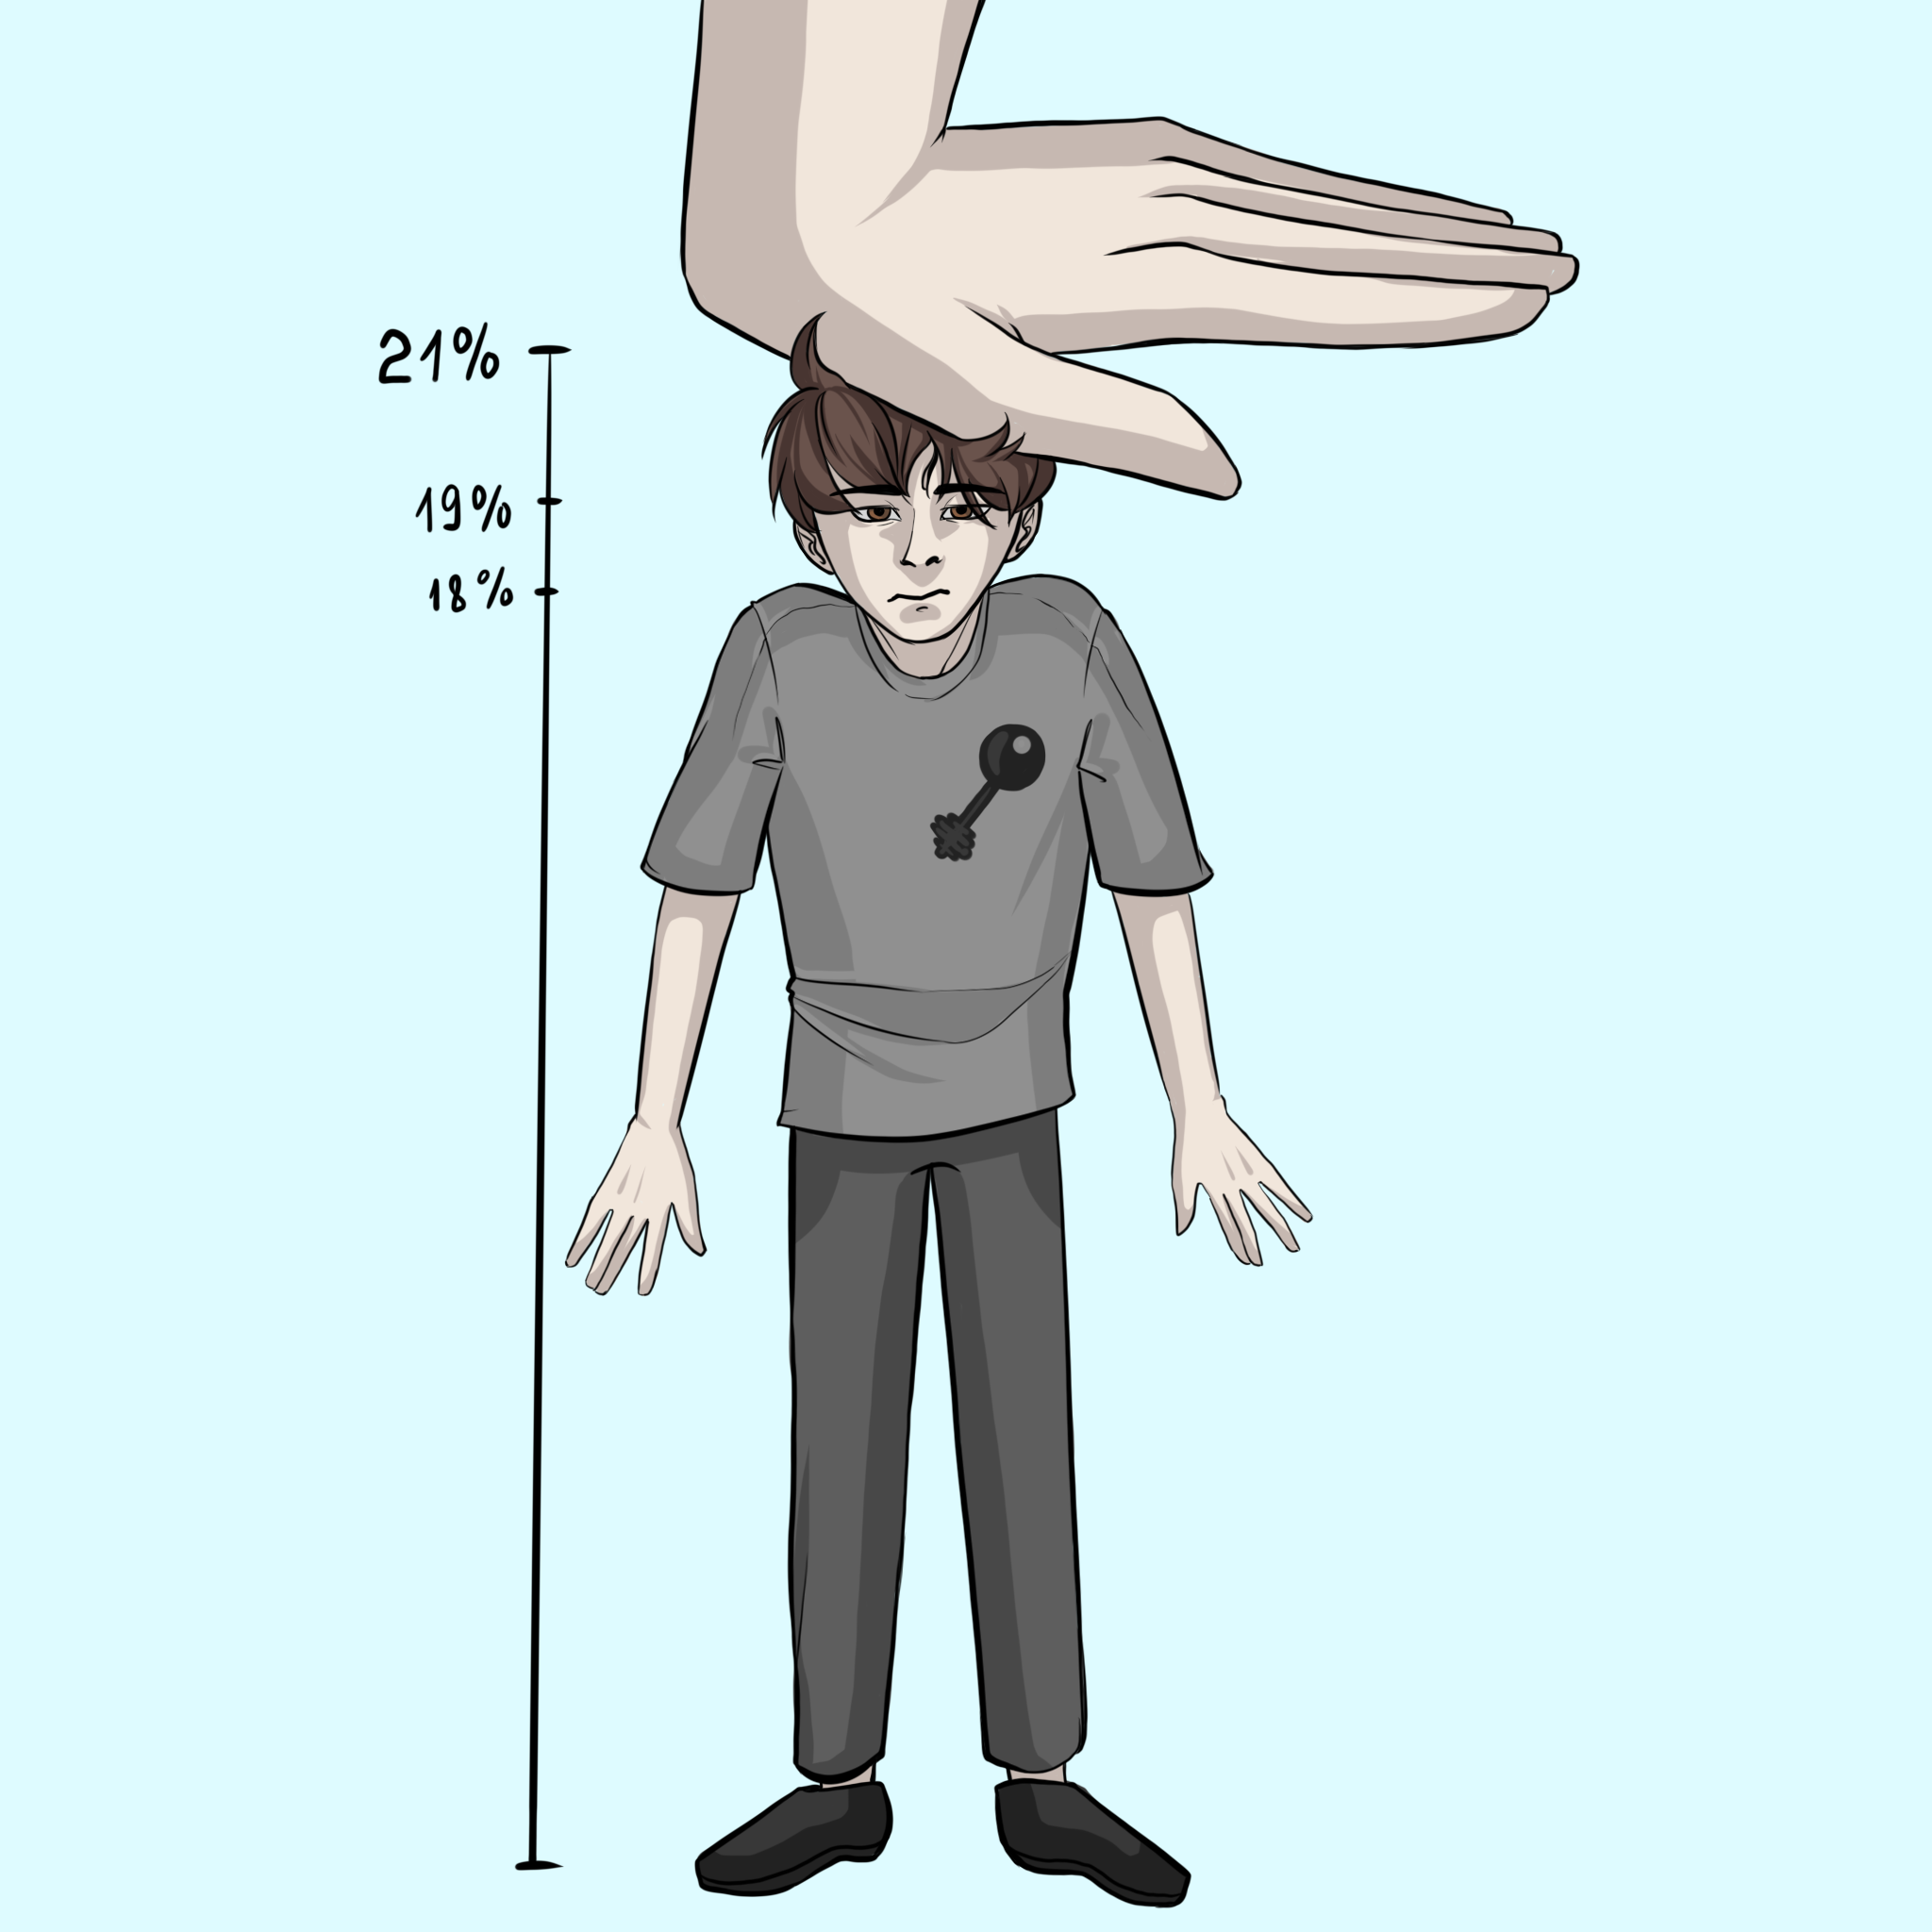
Сегодня, 20 декабря 2024 года прошла очередная встреча Совета директоров Банка России, в ходе которой было решено сохранить ключевую ставку на уровне 21% годовых. Вопреки ожиданиям и прогнозам большинства экспертов, рост ключевой ставки на данный момент остановился, и это не может не радовать. И хотя говорить о смягчении денежно-кредитной политики ещё рано, с принятым решением не менять ключевую должна начаться положительная тенденция. В сегодняшней статье разберёмся не только в причинах прекращения роста ключевой ставки, но и, уже по традиции, о главном из заявления Эльвиры Набиуллиной.
Ключевая ставка
После предыдущего повышения «ключа» произошло более существенное ужесточение денежно-кредитной политики (ДКП), чем предполагалось. Этому способствовали самостоятельные факторы и ограничения, введённые регулятором и в последующем банками. Например:- ужесточением макропруденциальной политики
- плановой нормализацией банковского регулирования
- повышением требований банков к заемщикам
- те же рост цен и высокий спрос
- инфляционные ожидания
- сильный рост экономики страны (не сбалансированный)
- ухудшение условий внешней торговли
- быстрое замедление роста кредитования
- замедление роста спроса
Заявление Эльвиры Набиуллиной
После собрания Совета директоров по нашей традиции собираем в своей статье самое важное из заявления Эльвиры Набиуллиной относительно тем, касающихся нашей сферы. Так и сегодня частично обсудим те высказывания председателя Центрального банка России, которые касаются непосредственно кредитования и всего, что с ним связано.Денежно-кредитные условия
Именно денежно-кредитные условия (ДКУ) оказали значительное влияние на решение о неповышении ключевой ставки. Определяя стоимость кредита, банки отталкиваются от ключевой ставки, прибавляя к ней несколько процентных пунктов, дабы получать от выданного кредита прибыль. Если кредит выдаётся по плавающей ставке, то основой будет сама ключевая ставка, а если по фиксированной ставке – ожидания уровня ключевой ставки. Ранее к «ключу» прибавляли в среднем 2-3 процентных пункта, тогда как сейчас прибавляется 5-6 процентных пунктов. То есть рыночные ставки выросли так, как если бы ключ составлял не 21% годовых, а все 24%. Именно поэтому было принято решение пока оставить ключевую на нынешнем уровне. Благодаря введённым регулятором мерам в виде макропруденциальных лимитов, требований к заёмщикам и тд, получается добиться повышения финансовой устойчивости банков. В 2022 году Банк России ввел ряд послаблений, а в половине 2023 года начался выход из этих послаблений и постепенное ужесточение. Тем не менее из-за повышенного спроса банки продолжали активно наращивать кредитование, больше сконцентрировавшись на количестве, а не качестве. Таким образом, при значительном росте кредитования, не был отмечен столь же быстрый рост капитала банков и их высоколиквидных (легко реализуемых) активов. Потому Банк России постепенно повышает требования к капиталу и ликвидности банков – такая политика продолжится для повышения финансовой устойчивости всего сектора независимо от ключевой ставки.Изменение отношения банков к кредитованию
После фазы активного расширения кредитования банки переходят к фазе более умеренного и рационального использования капитала и ликвидности. В дальнейшем, учитывая введённые регуляторные меры, темпы роста кредитования будут также исчисляться и возможностями банков к наращиванию капитала. Таким образом, в следующем году ожидаются более низкие темпы роста кредита и большей внимательности и осторожности при оценке рисков на заёмщика.Эффекты ужесточения ДКУ
Уже в ноябре начали проявляться эффекты от ужесточения ДКУ:- рост общего кредитного портфеля ощутимо замедлился
- темпы роста корпоративного кредитования снизились
- розничный портфель не растёт уже практически два месяца
- за половину декабря, несмотря на сезонный повышенный спрос, кредитная активность оставалась сдержанной
21 декабря 2024